Prêt jusqu’à 6 000 € : délais de réponse et coût global à vérifier

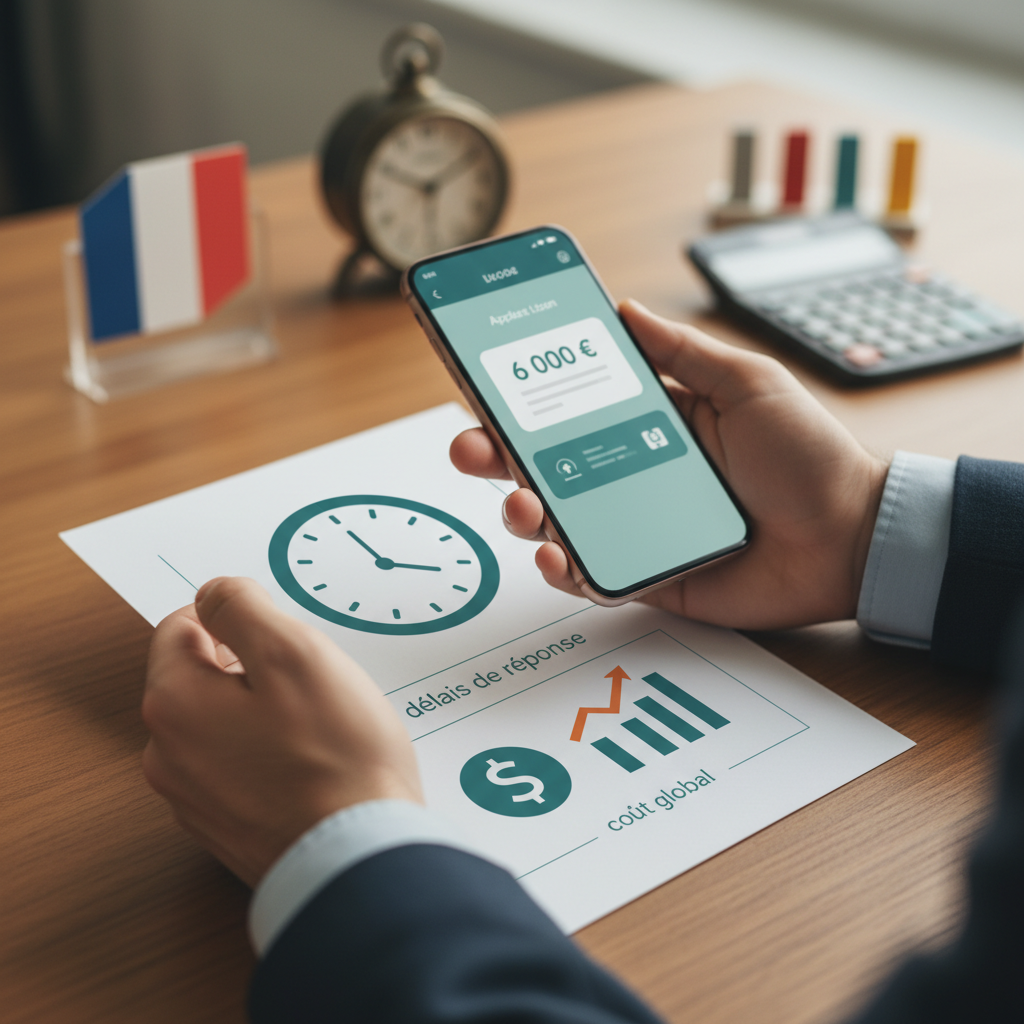
L’obtention d’un crédit à la consommation, notamment pour un montant de 6 000 €, implique de comprendre au-delà des annonces initiales, en particulier celles concernant la rapidité de réponse ou le coût. Il ne suffit pas de se fier aux promesses de « réponse en 24h » ; il est essentiel de discerner ce que ces délais recouvrent réellement et d’analyser l’ensemble des charges financières. La complexité réside dans la lecture attentive du Taux Annuel Effectif Global (TAEG) et du coût total du crédit, qui inclut bien plus que le simple taux d’intérêt nominal, comme l’assurance emprunteur ou d’éventuels frais de dossier (source).
Vous resterez sur ce site.
Pour un crédit de 6 000 €, chaque composante du coût peut avoir un impact significatif sur la mensualité et sur la somme finale remboursée. Une durée de remboursement plus longue peut réduire les mensualités, mais augmente souvent le coût total du crédit, tandis qu’une durée plus courte fait l’effet inverse. Une comparaison rigoureuse des offres ne se limite pas au taux affiché, mais englobe une analyse approfondie des conditions générales, des services associés et des obligations de l’emprunteur, afin de s’assurer que l’engagement correspond à la capacité de remboursement réelle et à l’objectif financier visé. Cette démarche préventive aide à éviter les déconvenues et à choisir une solution de financement adaptée à sa situation personnelle sans pression.
La « réponse en 24h » : ce qu’elle signifie réellement
L’attractivité des offres de crédit promettant une « réponse en 24h » est indéniable, surtout en cas de besoin urgent de fonds pour un montant comme 6 000 €. Cependant, il est crucial de comprendre que cette rapidité concerne généralement une pré-analyse automatisée ou une première opinion basée sur les informations déclaratives fournies par le demandeur. Cette étape initiale évalue la recevabilité du dossier sans constituer un accord définitif (source). Elle permet au prêteur de vérifier rapidement si le profil de l’emprunteur correspond à ses critères de base en termes de solvabilité et d’éligibilité. Il ne s’agit en aucun cas d’une offre de crédit ferme et définitive, qui nécessite une étude plus approfondie des pièces justificatives.
Une réponse rapide signifie souvent que le système informatique a validé la conformité de la demande avec les premières règles d’octroi de l’organisme. Cela peut être une bonne nouvelle, indiquant que votre dossier n’est pas rejeté d’emblée, mais cela ne garantit pas la finalisation du prêt. L’organisme prêteur doit ensuite procéder à une vérification manuelle de toutes les pièces fournies (revenus, charges, identité, etc.) pour s’assurer de leur authenticité et de leur cohérence. Ce processus de vérification peut prendre plusieurs jours ouvrés, voire plus, en fonction de la complexité du dossier et de la réactivité du demandeur à fournir les documents complémentaires demandés. La « réponse en 24h » est donc un indicateur de la recevabilité de la demande, mais pas un engagement de fonds.
À retenir : Une « réponse en 24h » ne garantit pas l’octroi du prêt ni ne dispense de la période légale de rétractation. Elle est souvent une simple indication de faisabilité après une première analyse automatisée.
Les étapes post-réponse rapide à considérer
Après cette première « réponse positive », plusieurs étapes doivent être franchies avant de disposer des fonds. L’envoi et la validation des documents justificatifs sont primordiaux. Le prêteur examinera en détail les fiches de paie, relevés bancaires, avis d’imposition pour confirmer la capacité de remboursement (source). Toute incohérence ou document manquant peut entraîner des retards significatifs. De plus, la loi française impose un délai de rétractation après la signature de l’offre de prêt, durant lequel l’emprunteur peut renoncer à son engagement. Ce délai est de 14 jours calendaires révolus pour un crédit à la consommation. Même si l’organisme prêteur est prêt à débloquer les fonds rapidement, il ne peut le faire avant l’expiration de ce délai et la validation définitive de l’offre. La « rapidité » est donc une notion relative qui ne doit pas occulter les exigences légales et les étapes administratives indispensables.
Il est également important de noter que certains prêteurs peuvent proposer une option de « déblocage anticipé » des fonds après un délai minimal de 8 jours, sous certaines conditions. Cependant, cette option doit être clairement stipulée dans l’offre de prêt et n’annule pas le droit de rétractation du consommateur. Il convient de se méfier des offres qui semblent contourner ces délais légaux, car elles pourraient dissimuler des pratiques commerciales douteuses ou non conformes à la réglementation. L’urgence ne doit jamais primer sur la prudence et la vérification des conditions contractuelles.
Comparer le TAEG et le coût total : un impératif pour 6 000 euros
Le Taux Annuel Effectif Global (TAEG) est l’indicateur le plus fiable pour comparer les offres de crédit. Il intègre tous les coûts obligatoires liés au prêt : le taux nominal, les frais de dossier, les éventuels frais de garantie, et le coût de l’assurance emprunteur si elle est obligatoire ou souscrite auprès du prêteur (source). Pour un crédit de 6 000 €, une différence même minime sur le TAEG peut représenter plusieurs centaines d’euros sur la durée totale du remboursement. Il est donc fondamental de demander le TAEG pour chaque proposition et de ne pas se contenter du seul taux d’intérêt affiché, qui est souvent le taux nominal et ne reflète pas la réalité du coût. Un TAEG plus élevé signifie un coût total du crédit plus important pour l’emprunteur, toutes choses égales par ailleurs.
L’impact de l’assurance emprunteur sur le coût global
L’assurance emprunteur, bien que facultative pour un prêt à la consommation non affecté, est souvent recommandée, voire exigée par certains organismes, surtout pour des montants significatifs comme 6 000 € ou des profils présentant un certain risque. Son coût est intégré dans le TAEG, mais il est aussi exprimé en Taux Annuel Effectif d’Assurance (TAEA) et peut varier considérablement d’un assureur à l’autre. Il est essentiel de comparer les garanties offertes (décès, invalidité, incapacité de travail, perte d’emploi) et le coût de cette assurance. La possibilité de souscrire une assurance auprès d’un organisme externe (délégation d’assurance) peut permettre de réaliser des économies substécutives, à condition que les garanties soient au moins équivalentes à celles proposées par le prêteur (source). Cette démarche, rendue possible par la loi, offre une flexibilité précieuse à l’emprunteur.
Vous serez redirigé vers le site officiel.
Vérifier les frais de dossier et autres charges cachées
Au-delà du taux d’intérêt et de l’assurance, d’autres frais peuvent alourdir le coût total du crédit. Les frais de dossier sont les plus courants et peuvent être fixes ou proportionnels au montant emprunté. Ils doivent être clairement indiqués dans l’offre de prêt. Certains établissements peuvent également appliquer des frais de tenue de compte, des frais d’expertises (pour un prêt affecté) ou des pénalités en cas de remboursement anticipé. Il est impératif de demander un tableau d’amortissement détaillé avant de s’engager, qui présente l’échéancier des remboursements, la part du capital et des intérêts pour chaque mensualité, et le coût total du crédit. Ce document transparent permet de visualiser l’ensemble des flux financiers et d’anticiper le véritable effort financier sur la durée du prêt (source).
L’importance de la durée de remboursement et des mensualités
La durée de remboursement influence directement le montant des mensualités et le coût total du crédit. Pour un prêt de 6 000 €, choisir une durée plus longue réduit les mensualités, ce qui peut rendre le remboursement plus confortable pour le budget mensuel. Cependant, cela signifie aussi payer des intérêts sur une période plus étendue, augmentant ainsi le coût global du crédit. À l’inverse, une durée plus courte entraîne des mensualités plus élevées mais un coût total moindre. L’équilibre idéal dépend de la capacité de remboursement de l’emprunteur et de ses objectifs financiers.
- Estimer avec précision la charge mensuelle supportable sans déséquilibrer le budget.
- Calculer l’impact de différentes durées sur le coût total pour une somme de 6 000 €.
- Ne pas hésiter à simuler plusieurs scénarios pour trouver la durée optimale.
- Prendre en compte les imprévus éventuels et choisir une mensualité qui offre une marge de manœuvre.
Il est donc essentiel de ne pas se limiter à la simple comparaison des mensualités, mais d’étudier l’ensemble des paramètres. Une mensualité basse peut sembler attrayante, mais si elle s’accompagne d’une durée excessivement longue, le coût final pourrait être démesuré. Il convient de se rappeler que le but d’un crédit est de financer un projet ou un besoin ponctuel, et non de créer une charge financière permanente. Une simulation précise et personnalisée est l’outil le plus efficace pour appréhender ces différentes dynamiques et prendre une décision éclairée.
La nécessité de vérifier l’identité de l’organisme prêteur
Dans un contexte de digitalisation croissante des services financiers, la vigilance est de mise. Avant de soumettre des informations personnelles ou de signer un contrat, il est impératif de vérifier l’identité et la légitimité de l’organisme prêteur. En France, toutes les banques et établissements de crédit doivent être agréés par l’Autorité de Contrôle Prudentiel et de Résolution (ACPR) (source). Leur liste est disponible sur le site du Registre des agents financiers (REGAFI). Une simple vérification permet de s’assurer que vous traitez avec un acteur légal et non avec une entité frauduleuse. Il est également recommandé de consulter les avis et témoignages d’autres utilisateurs, bien que cette démarche doive être effectuée avec discernement.
- Vérifier le numéro d’agrément de l’établissement auprès de l’ACPR via le REGAFI.
- S’assurer que le site web dispose d’une connexion sécurisée (https://) et d’un certificat valide.
- Éviter les offres de prêt qui demandent un paiement anticipé pour « débloquer » des fonds.
- Ne jamais communiquer ses identifiants bancaires ou codes secrets par téléphone ou e-mail.
La fraude au crédit est une réalité et les escrocs sont de plus en plus sophistiqués. Ils peuvent imiter des sites web de banques connues ou envoyer des e-mails frauduleux. La méfiance est donc le premier réflexe à adopter face à des offres trop alléchantes ou des procédures anormalement simplifiées. Tout document officiel (offre de prêt, contrat) doit être lu attentivement et ne doit pas comporter de fautes d’orthographe ou de formulations douteuses. En cas de doute, il est préférable de contacter directement l’établissement via ses coordonnées officielles, trouvées sur son site institutionnel et non celles figurant sur l’offre reçue.
La compréhension des nuances entre une « réponse en 24h » et l’octroi effectif d’un prêt de 6 000 € est cruciale. Elle permet d’éviter les attentes irréalistes et de se concentrer sur l’analyse rigoureuse du TAEG, du coût total et de la durée. La vigilance face aux pratiques commerciales et la vérification des accréditations du prêteur sont des remparts essentiels contre d’éventuels désagréments financiers.
Questions fréquentes
Une offre de prêt reçue en 24h est-elle définitivement validée ?
Non. Une « réponse en 24h » est généralement une pré-analyse automatisée qui valide la recevabilité de votre dossier. L’offre définitive ne peut être émise qu’après vérification approfondie de vos justificatifs et respect des délais légaux.
Comment s’assurer que le TAEG inclut bien tous les coûts ?
Le TAEG doit légalement inclure tous les frais obligatoires liés au prêt : taux d’intérêt nominal, frais de dossier, frais de garantie et le coût de l’assurance emprunteur si elle est imposée ou souscrite auprès du prêteur. Demandez le détail de son calcul et vérifiez-le.
Est-il possible de changer d’assurance emprunteur après la signature de l’offre ?
Oui. La loi autorise la délégation d’assurance (choix d’un assureur externe) au moment de la souscription du prêt, à condition que les garanties soient équivalentes. Il est également possible de résilier son assurance et d’en changer annuellement, selon la loi Hamon et la loi Bourquin.
Que faire si je constate des frais non mentionnés initialement dans l’offre de prêt ?
Tous les frais liés au crédit doivent être clairement indiqués dans l’offre de prêt et le tableau d’amortissement. Si vous découvrez des frais non mentionnés, refusez de signer le contrat et contactez l’établissement pour clarification, ou signalez la situation à l’ACPR.
Un prêteur peut-il exiger un paiement avant de débloquer les fonds ?
Non, aucun organisme prêteur agréé ne peut exiger un paiement anticipé pour « débloquer » des fonds. Ce type de demande est un signe de fraude. Les seuls frais légaux sont les frais de dossier, qui sont intégrés au TAEG et prélevés après l’accord définitif et le déblocage des fonds.
En somme, l’emprunt d’une somme telle que 6 000 euros nécessite une analyse minutieuse qui dépasse la première impression ou les promesses de rapidité. Le temps investi dans la compréhension des conditions, du TAEG, de l’impact de la durée et de la vérification de l’organisme est un gage de sécurité financière et de sérénité. Une approche méthodique et une comparaison rigoureuse vous permettront de choisir une solution adaptée, transparente et conforme à vos attentes. La prudence est toujours le meilleur des conseillers quand il s’agit de s’engager financièrement.
Condições podem variar; confira regras oficiais.
Sources: Service-Public.fr, Ministère de l’Économie, des Finances et de la Souveraineté industrielle et numérique, Banque de France, Légifrance (Code de la Consommation), Institut National de la Consommation, ACPR (Autorité de Contrôle Prudentiel et de Résolution). Informations vérifiées en juillet 2024.